Říká se, že jedinou jistotou v životě je nejistota - a v podnikání to rozhodně platí. Kontrola z finančního úřadu může přijít kdykoliv, a čím líp na ni budete připravení, tím lípe z ní také nakonec vyjdete. Proto jsme pro vás sepsali vše, co byste o kontrole z „berňáku“ měli vědět.
Co je předmětem daňové kontroly a jaké názvy zohlednit
V souvislosti s kontrolami z finančního úřadu totiž můžete narazit na dva pojmy. Kromě už zmíněné „daňové kontroly“ jde také o takzvaný „postup pro odstranění pochybností“. Jednoduše řečeno: hlavně v rozsahu kontroly. Postup pro odstranění pochybností se obvykle zahajuje ještě před vyměřením daně - například když má zaměstnanec finančního úřadu pochybnosti týkající se vašeho daňového přiznání.
Klasická daňová kontrola se naopak může protáhnout až na několik měsíců, v krajních případech i let. Vždy se vztahuje k jedné dani a konkrétnímu období (např. k DPH za červen 2023). A co je jejím cílem? V lidské řeči: správce daně se v rámci daňové kontroly snaží zjistit, zda skutečně přiznáváte veškeré příjmy, které byste měli (typicky v rámci daňového přiznání). Hlavním cílem daňových kontrol je eliminovat daňové úniky.
Kdy a proč se daňová kontrola spouští u fyzických osob
Statisticky je pravděpodobnější, že vás kontroloři navštíví, pokud spadáte pod finanční úřad v menším městě, než pokud je vaším finančním úřadem vytížená pobočka na velkém městě. Správce daně se také typicky zaměřuje spíše na firmy se zaměstnanci než na firmy bez zaměstnanců. Ve většině případů ale z namátkové kontroly mít strach nemusíte. Délka trvání daňové kontroly závisí na rozsahu a důkazních prostředcích; může trvat týdny, měsíce, či i roky.
Pokud je vaše daňová situace složitá, či máte podezření na nadměrný odpočet DPH, může se to zvýšit. Často se stává, že nový plátce, který se připravuje na činnost, uplatňuje v prvních měsících nadměrné odpočty; proto se vyplatí počítat s postupem k odstranění pochybností či daňovou kontrolou, pokud na výstupu ještě nemáte plnění. Do přiznání k DPH se uvádí i osvobozené plnění, režim přenesené daňové povinnosti nebo plnění, při kterém služba či zboží podléhá DPH v zahraničí.
Práva a povinnosti daňového subjektu během kontroly
Po zahájení kontroly je důležitá kooperace: správce daně má právo po daňovém subjektu vyžadovat dokumenty a provádět místní šetření v sídle či provozovně. Daňový subjekt je povinen umožnit správci daně provedení daňové kontroly, předložit důkazní prostředky, poskytnout informace o organizační struktuře, o pracovní náplni a o uložení účetních záznamů. Důkazní břemeno zůstává v podstatě na podnikateli, i když částečně nese odpovědnost i správce daně.
Právo daňového subjektu se projevuje i v tom, že má právo být přítomen jednání se svými zaměstnanci, předkládat důkazní prostředky a navrhovat provedení důkazů. Důkazní prostředky zahrnují dokumenty, listiny, znalecké posudky, daňová přiznání a další relevantní materiály pro dané období a věc. Při samotném jednání se daňový subjekt musí vyvarovat zbytečné otevřenosti, která by mohla nasměrovat kontrolu na jiné oblasti.
Jak postupovat při zahájení a průběhu kontroly
Po obdržení výzvy k prokázání skutečností můžete požádat o prodloužení lhůty k odpovědi. Finanční úřad by měl vaši žádost vyhovět. Správce daně se při kontrole vždy zaměří na vaše daňové povinnosti za konkrétní období a o rozsahu kontroly by vám měl dát vědět předem. Ze zákona máte povinnost uchovávat veškeré účetní doklady; doporučuje se jejich archivace v digitální podobě, například v účetních programech, které tisknou záznamy k DPH.
Pokud chcete komunikovat s úřadem, je vhodné nechat jednat zástupcem - daňovým poradcem nebo účetním. Stojí za to si uvědomit, že během kontroly může správce daně zkoumat i dokumenty starší tři roky; proto je důležité mít systematickou archivaci. Když nastane situační moment, že budete žádat o prodloužení termínu k odpovědi, uveďte důvody a kroky, které podniknete k nápravě a doplnění dokumentů.
Průběh důkazního řízení a důkazy během kontroly
Při důkazním řízení správce daně prokazuje svou totožnost a vyžádá prokázání totožnosti zástupců. Požadavky na záznamy a doklady mohou zahrnovat dodací listy, smlouvy, faktury, záznamy o přepravě a skladování. U vyšších částek bývá časté vyžádání smluv a dalších dokumentů. Důkazy o poskytnutí plnění bývají časté u reklamních či konzultačních služeb, a rekonstrukce dokumentace bývá nutná v případě ztráty dokladů.
V místním šetření správce daně ověřuje skutečnosti na místě - v sídle či provozovně. V případě DPH je postup obdobný jako výše, u daně z příjmu vyžádá např. vysvětlení položek daňového přiznání a obratovou předvahu. Daňová kontrola se provádí u daňového subjektu, případně na místě; rozsah kontroly lze rozšířit nebo zúžit doručením oznámení o změně rozsahu kontroly.
Co se stane po skončení kontroly a jak se bránit
Po ukončení kontroly správce vyhotoví zprávu o daňové kontrole. Pokud jsou pochybnosti vyvráceny, daň může být vyřešena; v opačném případě může dojít k doměření daně, úroku z prodlení a penále. Penále činí 20 % doměřené části a lze ho prominout, pokud daňový subjekt sám podá dodatečné daňové přiznání před zjištěním ze strany úřadu. Úrok z prodlení odpovídá dvoutýdenní REPO sazbě ČNB plus 8 % ročně; částky se časem mění a kumulují podle období doměření.
Proti rozhodnutí o stanovení daně lze podat odvolání; v případě dohody o stanovení daně (dohoda o placení daně) je nutné počítat s tím, že proti tomuto rozhodnutí nelze podat opravný prostředek. V případě chyby v daňovém přiznání lze podat dodatečné daňové přiznání a penále či úroky se mohou prominout za určitých podmínek.
Pokud se při kontrole objeví pochybnosti, které jdou nad rámec běžné kontroly, správce daně může rozšířit rozsah a zahrnout další období či další daně - to bývá signálem pro možné trestní stíhání za zkrácení daně. V takovém případě je vhodné mít po boku advokáta se specializací na trestní právo.
Další praktické tipy a doporučení
- Střízlivá a písemná komunikace: trvejte na písemném sdělení požadavků a odpovídejte jen na to, co byl požadováno.
- Advokát od začátku: zapojte advokáta co nejdříve, aby vám pomohl zvolit strategii a ochránil vaše zájmy.
- Právo na nahlédnutí do spisu: pravidelně sledujte spis a zkontrolujte, jaké důkazy správce daně shromažďuje.
- Uchovávání dokladů: držte účetní doklady a související dokumenty minimálně 10 let; digitální forma je vhodná a bezpečná.
- Prodloužení lhůty: odpovídejte na žádosti o prodloužení lhůty, pokud je to nutné, a srozumitelně vysvětlete okolnosti problémů s doložením dokladů.
- Vhodný zástupce: vyberte zkušeného daňového poradce nebo účetního, který dokáže jednat v souladu s vašimi zájmy a pravidly daňového řízení.
- Kdy se obrátit na stížnosti: pokud dojde k neetickému chování nebo k odmítnutí převzít důkazní prostředky, můžete podat stížnost na postup správce daně - je možné i u dalších úřadů (ČOI, inspekce práce, ČSSZ).
- Podání odvolání: lhůta pro podání odvolání proti platebnímu výměru je stanovena na 30 dní od doručení; tato lhůta není možné prodloužit.
Struktura a fungování finanční správy a její význam pro podnikatele
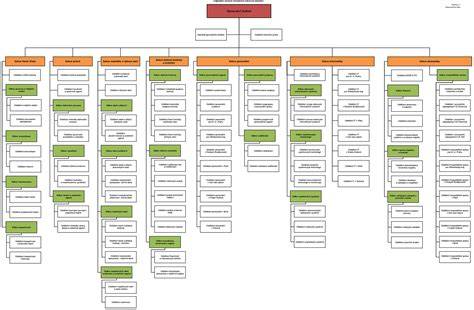
Finanční správa České republiky zajišťuje výběr, správu a kontrolu daní a má široké pravomoci - od registrace daňových subjektů přes vydávání rozhodnutí až po daňové kontroly či vymáhání nedoplatků. Je organizovaná do tří úrovní: Generální finanční ředitelství, Odvolací finanční ředitelství a krajské finanční úřady, včetně Specializovaného FÚ pro velké firmy. Daňová kontrola může přijít kdykoli během tříleté lhůty, která se může prodloužit až na deset let. Pokud dojde ke sporu, máte právo podat odvolání, námitku, stížnost i správní žalobu.
Finanční správa spolupracuje s celní správou, policií a Finančně analytickým úřadem, zejména při podezření na praní špinavých peněz, daňové úniky či podvody s DPH. Specializovaný finanční úřad spravuje největší podniky s obratem nad 2 miliardy Kč nebo složitými strukturami. Kontrola z finančního úřadu se tedy týká i fyzických osob jako subjektů, které mohou být vyšetřovány stejně důkladně jako firmy.
Proces auditu
V rámci jednoduché orientace: daňové řády a zákony určují procesy, zatímco praktické postupy zahrnují vyhodnocení důkazů, komunikaci a řízení na místech. Je doporučováno mít jasně stanovenou strategii a spolupracovat s odborníky, protože akceptovat jen formální pokyny bez odborné podpory může vést k nepříznivým výsledkům.